ターちゃんの年金FIREビッグバン

〜年金がゼロになっても大丈夫!ヘッポコFPが実践する「増やしながら使う」リアルなリタイア日記〜

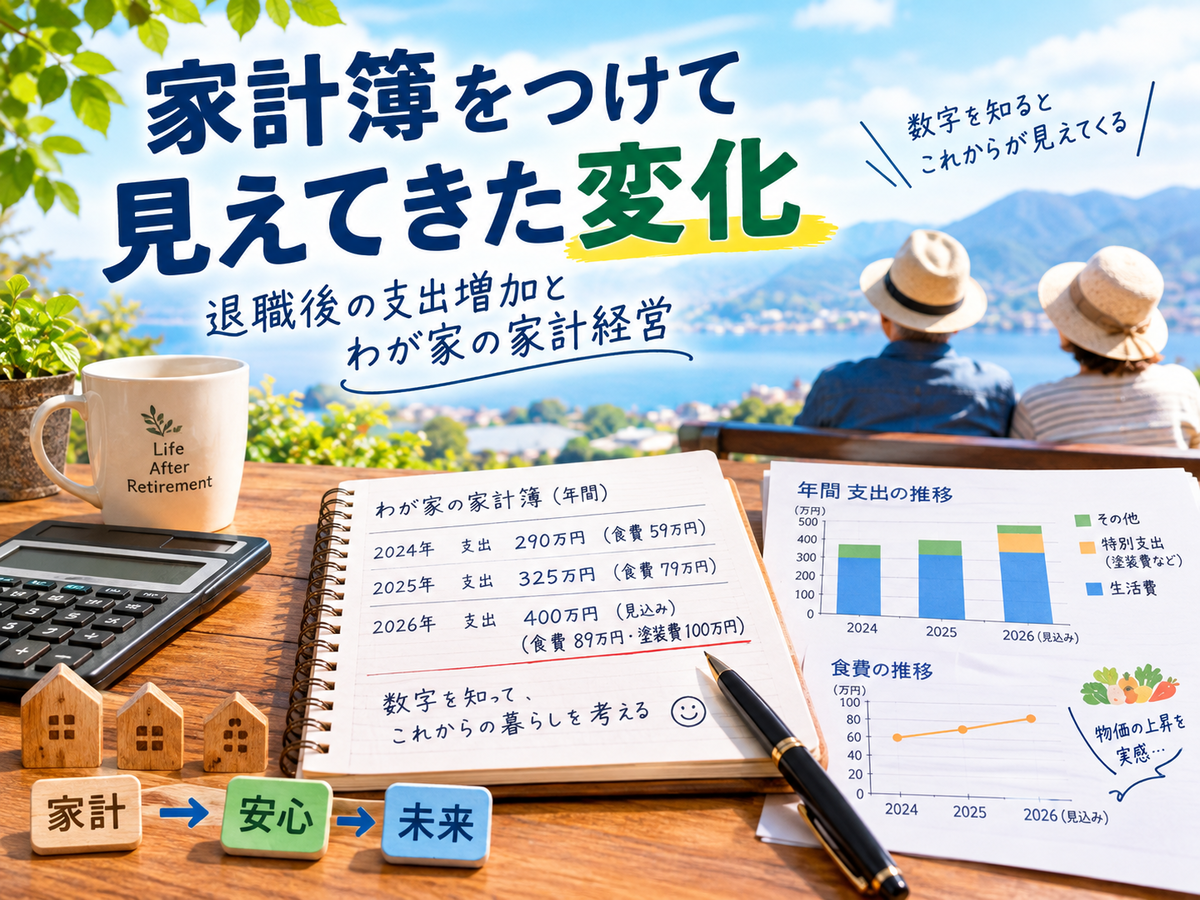
家計簿をつけて見えてきた変化|退職後の支出増加とわが家の家計経営


こんにちは、ターちゃんです。


退職後の生活を振り返ると、家計簿をつけ続けてきたことで、いろいろな変化が見えてきました。

毎日の買い物では、それほど大きな金額に感じなくても、1年分を集計すると意外な発見があります。今回は、わが家の家計簿から見えてきた変化について書いてみます。

■ 年間支出が少しずつ増えてきた

わが家の年間支出を振り返ると、2024年は約290万円、2025年は約325万円でした。

そして2026年は、年間400万円程度を見込んでいます。ただし、計算外ですが、今年は外壁・屋根の塗装費用として約100万円の特別支出もしています。普段の生活費と特別支出を分けて考えることが大切ですね。

支出が増えたからといって、すぐに無駄遣いと決めつける必要はありません。物価の上昇もありますし、旅行や趣味など、暮らしを楽しむために使うお金もあります。

大切なのは、何にお金を使っているのかを知ることだと思います。

■ 食費の変化に驚く

特に気になったのが食費です。

2024年は約59万円だった食費が、2025年には約79万円になりました。年間で20万円ほど増えた計算です。

もちろん、すべてが物価上昇の影響とは限りません。買い物の内容や外食など、生活スタイルの変化も関係しているでしょう。

家計簿をつけていなければ、「最近、食費が高くなったなあ」という感覚だけで終わっていたかもしれません。

数字にして初めて、変化の大きさに気づくことができます。

■ 家計簿は節約のためだけではない

私は、家計簿を単に支出を減らすための道具とは考えていません。

年金収入や利金・配当金、年間支出、保有資産を確認し、これからの生活をどう組み立てるか。そのための経営資料だと思っています。

物価が年2%ずつ上がると仮定すれば、同じ暮らしを続けても必要なお金は増えていきます。だからこそ、家計簿の実績をライフプランに反映し、将来の資産残高を確認することも欠かせません。

グラフにすると、数字の変化がさらに分かりやすくなります。

■ 数字を知れば、次の行動が見えてくる

退職後は、現役時代のように収入を増やすことが簡単ではありません。その分、入ってくるお金と出ていくお金を把握することが大切になります。

ただ、数字を見て不安になるだけではもったいないですね。

旅行や趣味を楽しみながら、必要なところは見直す。将来のインフレや健康面の変化にも備える。そんな判断の土台になるのが、日々の家計簿です。

家計簿は、過去を記録するだけでなく、これからの暮らしを考えるための道具。

これからも数字と向き合いながら、わが家らしい年金生活を楽しんでいきたいと思います。


最後まで読んでいただき、ありがとうございます。
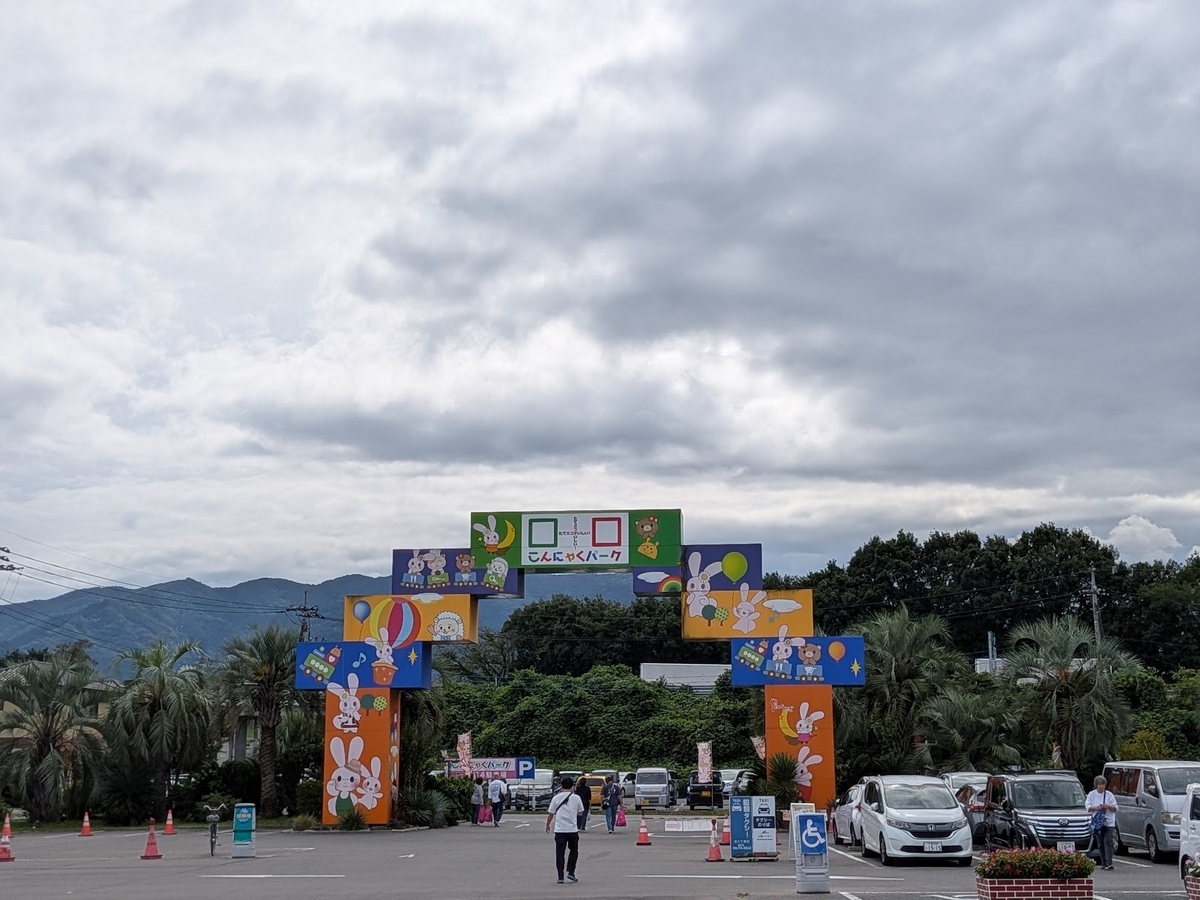
無料バイキングに炙りたてラスク!群馬の2大工場見学(こんにゃくパーク&ガトーフェスタ ハラダ)へ行ってきました

こんにちは、ターちゃんです。


先日、ずっと気になっていた2つの工場見学に行ってきました!どちらも初めての訪問でしたが、学びあり、美味しい食べ物ありの最高の一日になりました。

1. こんにゃくパーク:無料バイキングの集客力と「こんにゃくパワー」に脱帽!

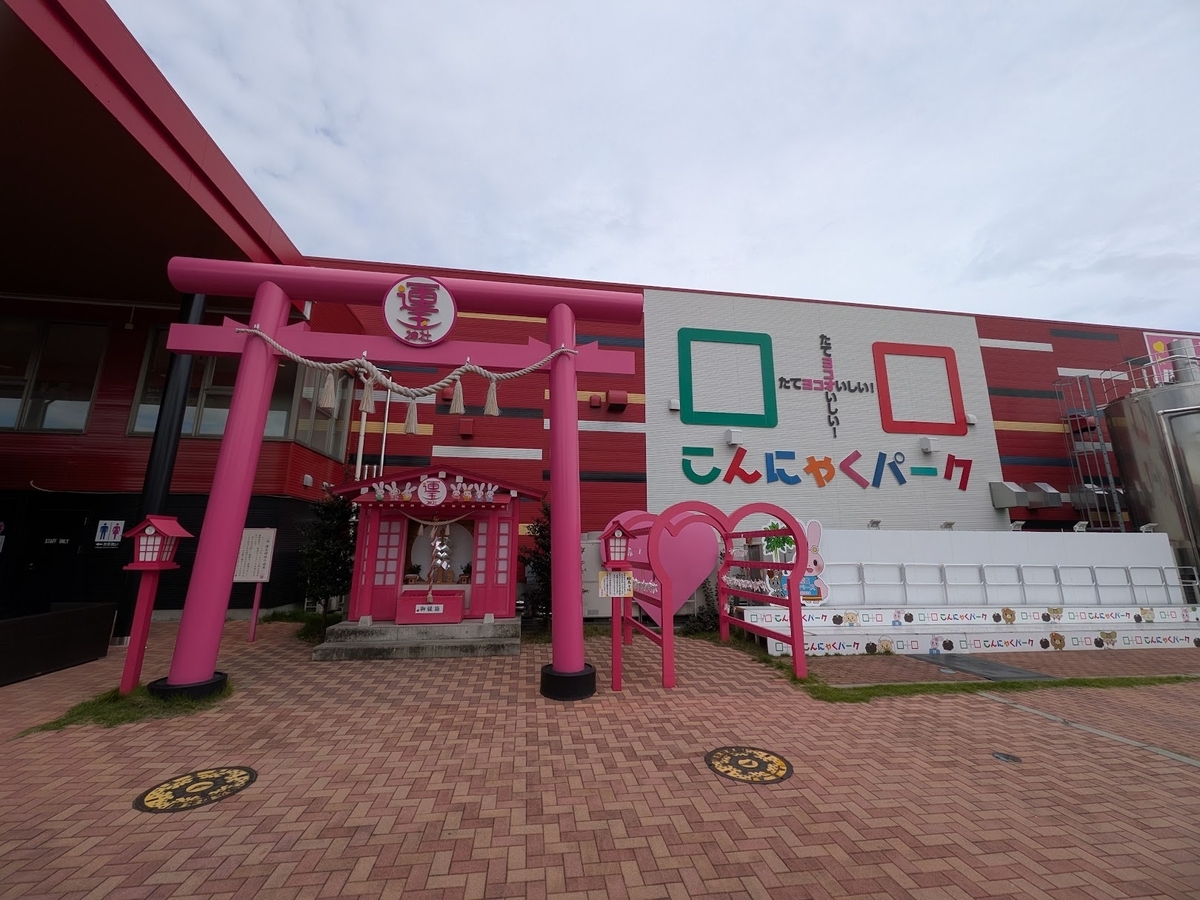
まず向かったのは、無料のこんにゃくバイキングで有名な「こんにゃくパーク」。

平日ということもあってか、館内は高齢者の方々で大賑わい。……あ、かくいう自分もしっかり高齢者なんですけどね(笑)。それにしても無料バイキングの集客力は本当にすごいです!

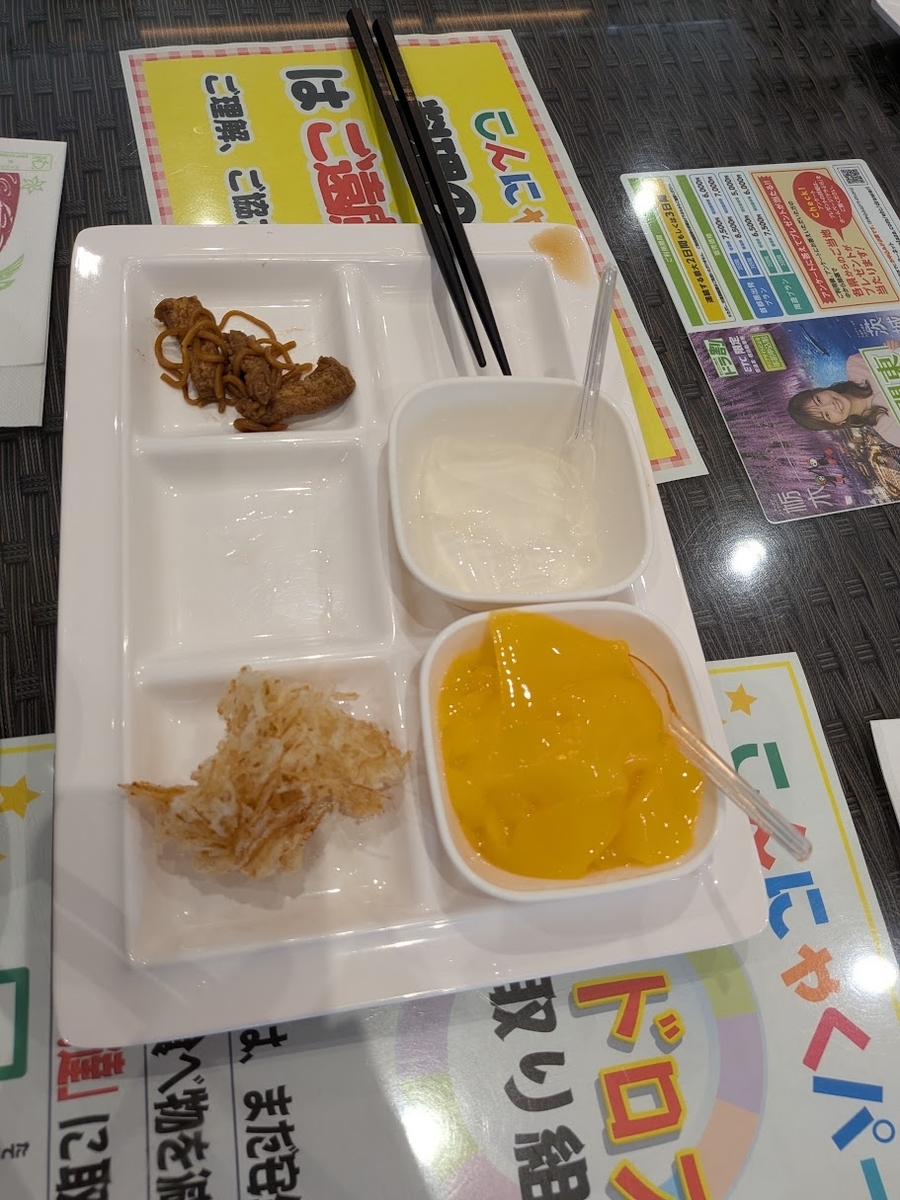
バイキングコーナーには、想像を超えるバリエーションの料理がズラリ。

  • 白滝の唐揚げ

  • こんにゃくの唐揚げ

  • こんにゃくラーメン

  • こんにゃくゼリー(マンゴープリン風やライチ風など)

唐揚げやラーメンまでこんにゃくで表現されていて、どれも美味しく盛りだくさん。直売コーナーにも驚くほど多彩なこんにゃく加工品が並んでいて、まさに「こんにゃくパワー恐るべし!」と感銘を受けました。


2. ガトーフェスタ ハラダ 本社工場:ここでしか味わえない「炙りラスク」に感激!

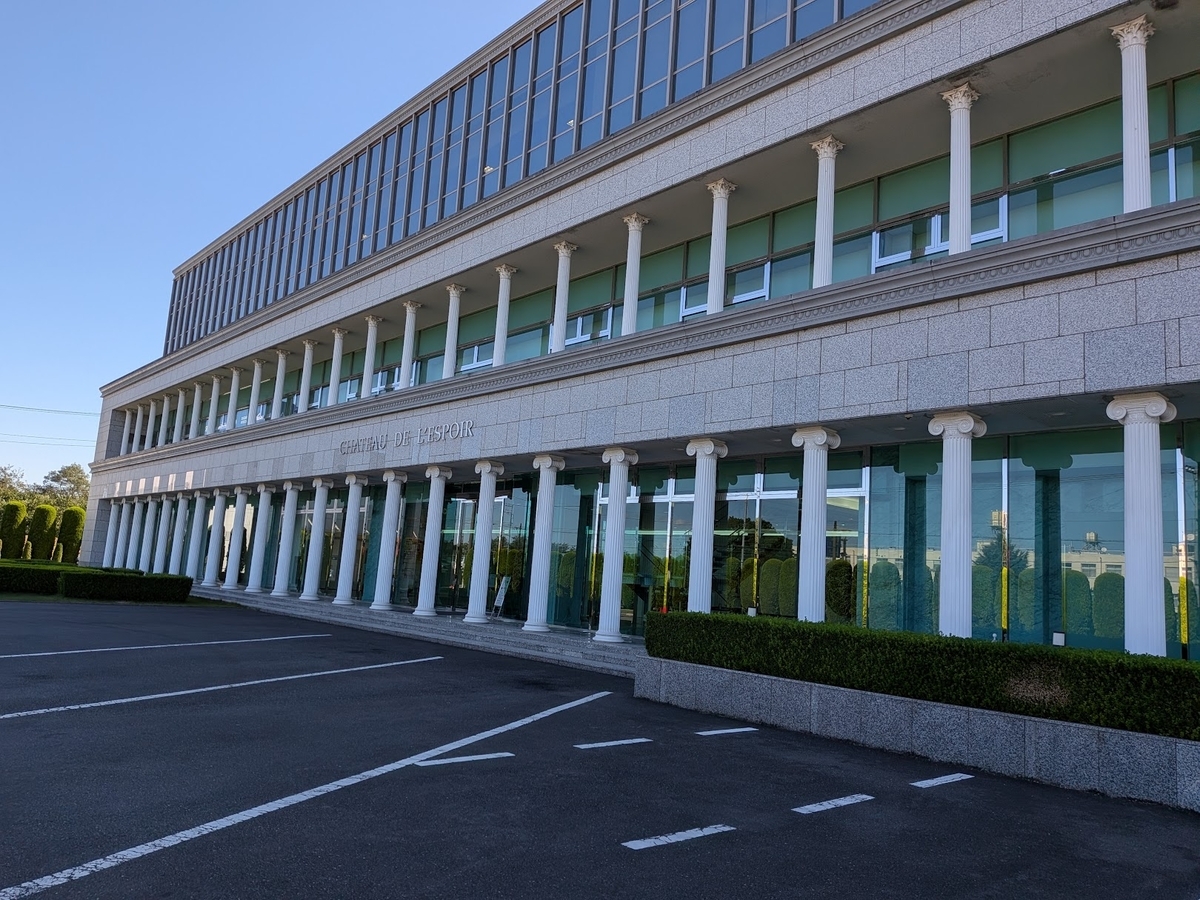
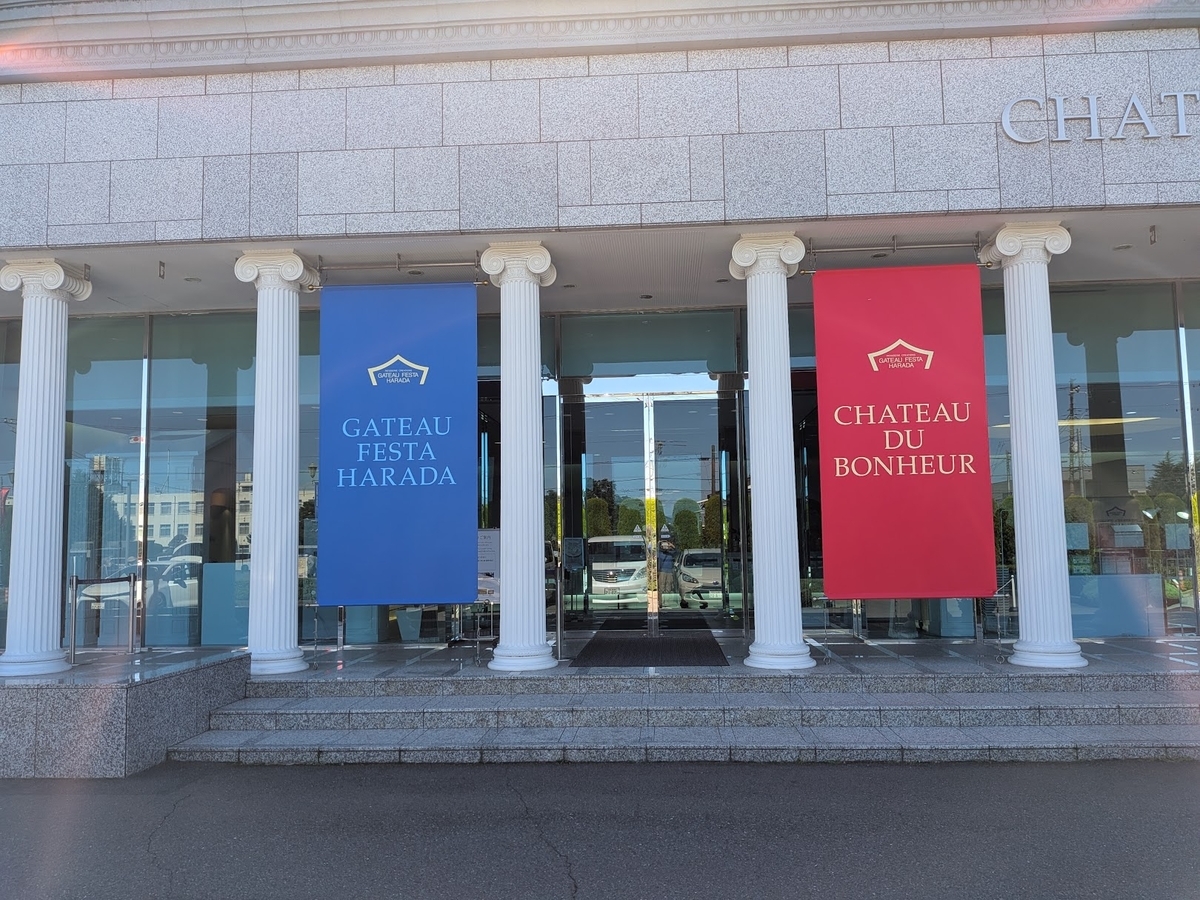
続いて訪れたのは、ラスクで有名な「ガトーフェスタ ハラダ」の本社工場です。

受付けを済ませると、パンフレットやシールとともに、なんと試食のラスクをいただきました。さらにソフトドリンクまで飲めるという手厚いおもてなし!


エレベーターで4階へ上がり、いよいよ見学スタートです。 4階の体験ゾーンでは、フランスパンにバターを塗り、砂糖をかけてバーナーで炙った「熱々の炙りラスク」が振る舞われました。普段いただくパリパリのラスクも絶品ですが、この温かくて香ばしいラスクもまた格別です。(ここでもソフトドリンクがいただけます!)


製造工程をじっくり見学して学んだあとは、隣接する直売所へ移動。お得なラスクのB級品をしっかり買い求めて帰路につきました。

どちらの工場も、見て・学んで・食べて大満足のひとときでした。群馬の誇る名物の魅力を再発見できた、とっても美味しい一日になりました!


最後まで読んでいただき、ありがとうございます。

自由に生きる裏にある現実。リタイア3年目でわかった「自分で決める」楽しさ

こんにちは、ターちゃんです。


秋晴れの気持ちいい日が続いています。

こんな日は、どこかへ出かけたくなりますね。

現役時代なら「仕事があるから……」となりますが、リタイア後は天気を見ながら予定を決められます。

私は2023年3月末で完全退職し、セカンドライフに入りました。

退職から3年ほど経ち、改めて振り返ってみると、自由になった一方で、生活の仕組みもずいぶん変わったなと感じます。

収入のサイクルが変わった

まず大きく変わったのが、お金の入り方です。

現役時代は毎月の給料でしたが、今は年金が中心。

年金は2か月に一度の支給なので、現役時代と同じ感覚で管理するわけにはいきません。

そこで我が家では、まず年間の収支をざっくり見通してから、毎月のお金を管理しています。

生活費口座には「200万円」を一つの基準額として設定。

年金が振り込まれたときに200万円を下回っていれば、不足分だけ投資信託を売却して補充します。

毎月きっちり帳尻を合わせるのではなく、最後は年末に年間収支を確認できればOK。

そんな「ゆるい管理」に落ち着きました。

老後のお金は、ただ増やすだけではなく、どう使っていくかも大切です。

仕事中心から、自分時間へ

生活の中心も大きく変わりました。

現役時代は「仕事があるから予定を決める」という生活でしたが、今は「自分が何をしたいか」で予定を決めます。

……とはいえ、完全に自由というわけではありません(笑)。

現在は自治会の役員をしているため、多少の時間的な拘束があります。

長期間の旅行は、もう少し先のお楽しみです。

ただ、来年3月には役員の任期も終了予定。

その先には、さらに自由な時間が待っています。

リタイア生活では、曜日の感覚もだんだん薄れてきます。

我が家の場合、ゴミ出しの日が曜日を思い出させてくれます(笑)。

旅行や釣りに出かけるときも、基本は平日。

天気予報とカレンダーを見ながら、「明日は晴れそうだから行ってみよう」と決める。

こんな小さな自由が、今ではけっこう楽しい日課になっています。

自由には「自分で決める責任」がある

リタイア生活を始めて、一番実感しているのは、ここかもしれません。

会社員時代は、仕事の予定も、ある程度は会社が決めてくれました。

ところが、退職すると誰も指示してくれません。

何時に起きてもいい。

どこへ行ってもいい。

何もしなくてもいい。

一見すると最高なのですが、何もしなければ、本当に何もしない一日になってしまいます。

だからこそ、

  • どう一日を過ごすか
  • お金をどう使うか
  • 資産をどう管理するか
  • 体力や健康をどう維持するか

こうしたことを、自分で決める必要があります。

セカンドライフは、ある意味で**「究極の自己責任の世界」**なのかもしれません。

でも、私はこの自己責任を、それほど重く考えていません。

むしろ、今は楽しんでいます。

自分で決めて、自分で動いて、その結果も自分で受け止める。

天気が良ければ出かける。

体力があれば釣りに行く。

旅行に行きたければ、予算と相談して出かける。

そんな小さな選択の積み重ねが、今の暮らしを作っています。

自由だからこそ、人生は面白い

リタイア前は、「仕事を辞めたら、のんびりできる」と思っていました。

もちろん、のんびりできます。

でも、それだけではありません。

自由になった分だけ、自分で考えることも増えました。

お金も、時間も、健康も、これからの人生も、自分で舵を取っていかなければなりません。

だからこそ面白い。

誰かに決められた毎日ではなく、自分で選んだ毎日を生きているという実感があります。

「自由の裏側には、自分で決める責任がある」

これは、リタイアして初めて実感できたことです。

そして今のところ、私はこの「自分で決める自由」を、かなり楽しんでいます。

さて、今日は天気も良さそうです。

何をしようかな……。

そんなことを考えられること自体が、リタイア生活の一番の贅沢なのかもしれません。


最後まで読んでいただき、ありがとうございます。

資本主義というサバンナを生き抜く~ サバンナ思考×マヨネーズ理論×ほったらかし投資~

こんにちは、ターちゃんです。


最近、「資本主義って、ちょっとサバンナに似ているな」と思うことがあります。

弱肉強食という意味ではありません。

情報を集め、そこから気づき、そして行動する。そんな人が、自分の人生を少しずつ良い方向へ動かしていく世界という意味です。

私が考える「サバンナ思考」は、

情報収集 × 気づき × 行動

という掛け算です。

情報を集めても、気づかなければゼロ。
気づいても、行動しなければゼロ。

どれか一つがゼロなら、結果もゼロです。

「インフレになっている」と知るだけでは何も変わりません。

「現金だけでは購買力が下がるかもしれない」と気づき、「では、自分はどうする?」と行動して、初めて情報が役に立ちます。

ただ、何でも自分で考えればいいわけでもありません。

そこで面白いのが、村山太一さんから学んだ「マヨネーズ理論」です。

マヨネーズを自分で発明するのは難しい。でも、完成されたレシピがあれば、誰でも作ることができます。

だったら、優れたレシピを使えばいい。

「正解を自分で発明するのではなく、優れた方法を完コピする」

という考え方です。


これは投資にも当てはまります。

投資の世界には、すでに長い時間をかけて研究されてきた合理的な方法があります。

そこで登場するのが、故・山崎元さんの「ほったらかし投資」です。

低コストのインデックス投資などで合理的な仕組みを作ったら、毎日の値動きに振り回されない。

最初に考える。仕組みを作る。その後は余計なことをしない。

これなら、投資に使う時間を減らして、その分を旅行や趣味、家族との時間に使えます。


投資のために人生を使うのではなく、人生のために投資を使う。

私は、これが「ほったらかし投資」の大きな魅力だと思っています。

ところが、取り崩し期になると話が変わります。


資産形成には、ある程度「完コピできるレシピ」があります。

でも、取り崩しには万人向けのレシピがありません。

年金、生活費、資産配分、住んでいる場所、旅行や趣味に使いたいお金……。

人それぞれ違うからです。

だから私は今、運用を続けながら、必要な分をレパトリして使うという方法を試しています。


世界で運用する。

必要な分を円に戻す。

そして、日本で使う。

旅行をしたり、ホテルに泊まったり、価値を感じるサービスにお金を払ったり。

「とにかく安ければいい」ではなく、**「自分にとって価値があるから払う」**という消費も大切にしたいと思っています。

取り崩し期には、完成されたレシピがありません。

だからこそ、自分で試して、修正して、また試してみる。

それが意外と楽しい。


資産形成期は、優れたレシピを完コピする。

取り崩し期は、自分のレシピを作っていく。

そんな違いがあるのかもしれません。


資本主義というサバンナでは、完璧な答えを待っているうちに時間が過ぎてしまいます。

情報を集める。

気づく。

行動する。

優れたレシピがあるなら、さっさと使う。

レシピがなければ、自分で試してみる。

そして、また行動する。


ぐずぐずしてないで、すぐに行動しろ。

そして、生き残れ。


これが、私なりの「サバンナ思考」です。


最後まで読んでいただき、ありがとうございます。

朝6時半集合!地区合同運動会と群馬のソールフード「鳥めし」

こんにちは、ターちゃんです!


昨日は、地区自治会の合同運動会が開催されました。 私の住む地区には小中学校が3つあるため、地区合同となるとかなりの規模になります。

自治会役員を務めている私も、昨日は朝6時半に集合! 早朝からみんなで協力してテントを設営し、会場の場所作りからスタートしました。

運動会が始まると、小学生を中心にたくさんの子どもたちが参加してくれて、会場内は終始とても賑やかでした。

子どもたちにとってのお楽しみは、なんといっても豪華なご褒美(笑)!

  • 競技に参加するともらえるお菓子

  • 地区の子供会からの参加賞のお菓子

  • 自治会から配られるお弁当

特に自治会から出るお弁当は、群馬県民のソールフード「鳥めし弁当」! 小学生にも大人気で、みんな本当に嬉しそうに美味しそうに食べていました。楽しく体を動かしてお腹いっぱい食べて、子どもたちにとっても素敵な秋の一日になったようです。

鳥めし竹弁当 │ お持ち帰り │ お品書き │ 上州御用 鳥めし本舗 登利平 | 上州御用 鳥めし本舗 登利平

競技終了後、12時半ごろからみんなで手分けして撤収・片付けを行い、13時半には無事に解散となりました。

私の自治会役員の任期も、来年3月までとなりました。 後任の方もやっとのことで決まり、あとは残りの行事をひとつずつこなしていけば任期満了です。


2年間の任期ですが、正直なところ、自治会役員はお腹いっぱいです!(笑)

 あともう少し、適当に役目を果たしたいと思います。


本日も最後まで読んでいただき、ありがとうございました!


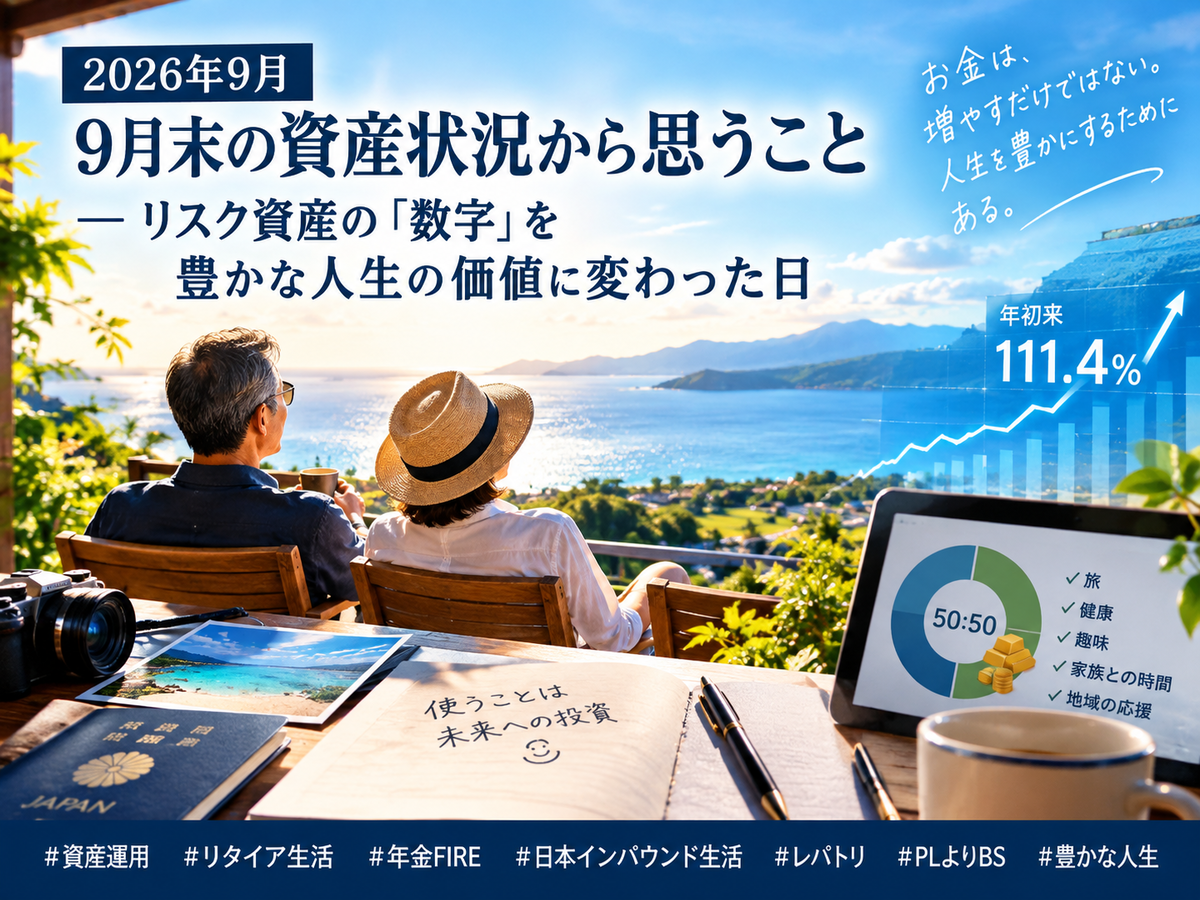
9月末の資産状況から思うこと|お金を「豊かな時間」に変えていく

こんにちは、ターちゃんです。

9月末の資産状況を確認しました。

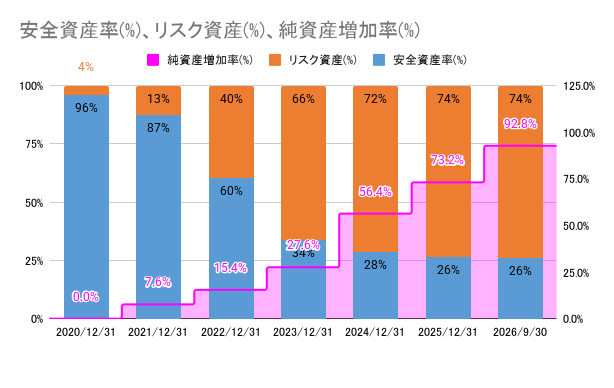
年初来の資産残高は111.4%。9月は少し足踏みしましたが、年初から見ると順調に推移しています。

一方、家計のほうは、年初来のPL(損益)が赤字になりました。

といっても、あまり心配はしていません。

9月は、北東北・新潟への秋の旅、愛車のバッテリー交換、税金や国民健康保険の支払い、さらに来年1月の沖縄ステイの航空券・ホテル代の前払いなど、まとまった支出が重なりました。

普段の我が家は、

生活費 < 年金+利金・配当金

という設計です。

ですから、旅行などの特別な支出が重なった月は、多少の赤字になっても大丈夫。

むしろ、今回は「お金をちゃんと使ったな」と感じています。

お金は「数字」のままでは使えない

投資信託や株式の評価額は、画面の上では数字です。

その数字だけでは、旅行にも行けませんし、美味しいものを食べることもできません。

だから私は、リタイア後は資産を増やすことだけでなく、資産を自分たちの生活に変えていくことも大切だと思っています。

以前、自宅の外壁・屋根の塗装をしたときも、投資用に準備していたキャッシュから約100万円を使いました。

「投資のためのお金」が「安心して暮らせる住まい」に変わったわけです。

今回の旅行も同じです。

資産の数字が、温泉や景色、美味しい食事、夫婦で過ごす時間に変わりました。

お金が減ったというより、形が変わった。

そんな感覚です。

我が家はPLよりBSを見る

家計のPLは、あくまで目安です。

カードの引き落としにはタイムラグがありますし、税金や旅行代など、月によって支出も大きく変わります。

そこで我が家が重視しているのが、生活費口座の**BS(残高)**です。

年金支給月に残高を確認して、200万円を下回ったら、不足分だけ投資信託を売却する。

これが我が家のシンプルなルールです。

実は昨年4月以来、18か月ほど投資信託を売却していません。

資産が働いてくれたおかげで、年金と利金・配当金、手元資金で生活できていました。

10月15日の残高確認で200万円を下回っていれば、久しぶりの「収穫」になりそうです。

久しぶりすぎて、売却操作を忘れているかもしれません(笑)。

「増やす」から「楽しむ」へ

リタイア後は、資産を増やすことだけが目的ではありません。

平日に旅行をして、混雑を避け、手頃なホテルに泊まり、地元のお店で食事をする。

高級な暮らしではありませんが、時間に余裕があるからこそできる、私にとっては十分に贅沢な生活です。

世界の市場で育ててもらった資産を、必要なときに円に戻して、日本で使う。

世界で育てて、日本で楽しむ。

そんな「日本インバウンド生活」も、我が家の資産運用のひとつなのかもしれません。

早く買って、時間をかけて育てる。

そして、必要になったら、ゆっくり売る。

育てた資産を、夫婦の楽しい時間や安心できる暮らしに変えていく。

これからも、そんな資産運用を続けていきたいと思います。


最後まで読んでいただき、ありがとうございます。
定年後の家計を「一つのビジネス」と考えてみる|我が家のECP

こんにちは、ターちゃんです。


物価高や社会保障のニュースなど、将来の生活に不安を感じることが増えましたね。政治や経済の動きは自分ではコントロールできません。だからこそ私は退職後、「変えられないものを心配するより、自分にできることを考えよう」と思うようになりました。

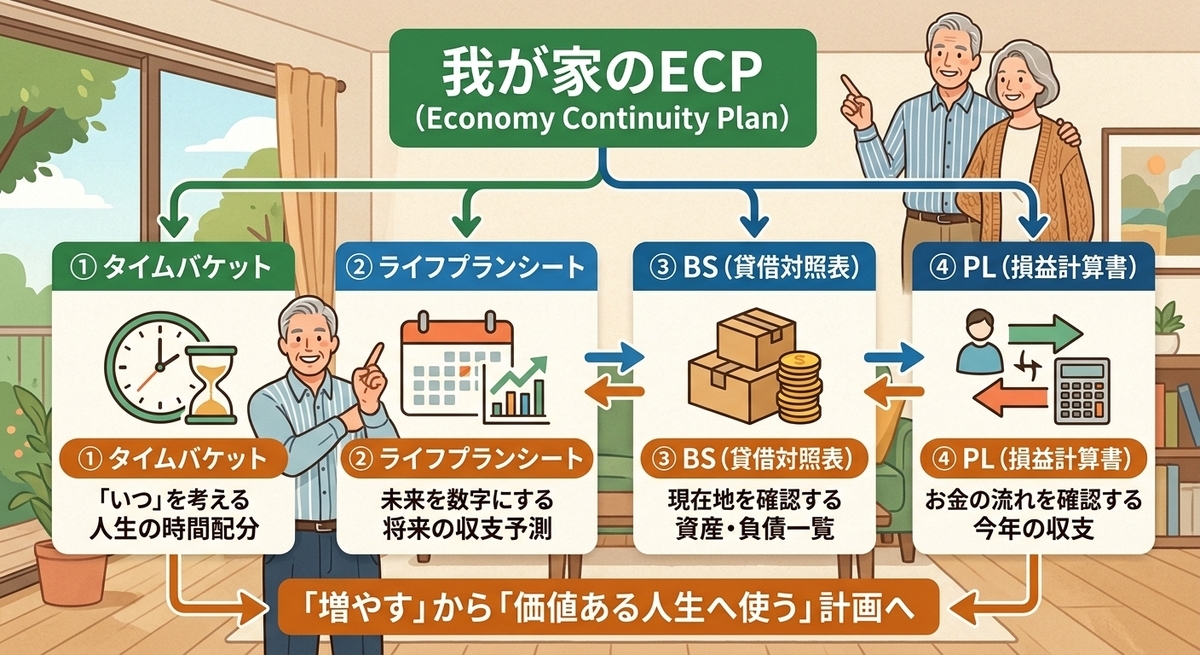
そこで行き着いたのが、我が家なりのECP(Economy Continuity Plan=エコノミー継続計画)という考え方です。

企業の事業継続計画(BCP)のように、「これからの生活をどう継続していくか」を考える仕組みのことで、我が家では家計を「ひとつのビジネス」と捉えています。お金を増やすためだけの計画ではなく、「お金と時間を人生の価値に変えていくための計画」です。

トリニティ・スタディーとの出会い

61歳で定年退職し本格的にインデックス投資を始めた頃の目的は、単純に「資産を増やすこと」でした。

そんな考えを大きく変えたのが「トリニティ・スタディー(資産を取り崩しながら運用しても長期間残る可能性を示した研究)」との出会いです。「資産は守るだけでなく、使いながら運用できる」と知り、運用の目的が「増やす」から「上手に使う」へシフトしていきました。

ECPを支える「4つの道具」

家計も企業と同じで、限られた資源(収入・資産・時間)をどう配分するかが重要です。我が家では4つの道具を活用しています。

  1. タイムバケット お金より先に「時間」を計画します。「やりたいこと」を「何歳でやるか」決め、動ける時間を大切にします。

  2. ライフプランシート 将来の収入と支出を年齢ごとに並べ、家計の大まかな方向性を見る「地図」にします。

  3. BS(貸借対照表) 現在の資産と負債を一覧にし、我が家の「現在地」を確認します。

  4. PL(損益計算書) 年間の収入と生活費など、「日々のお金の流れ」を把握します。

資産の利益を「人生の価値」に変える

現在69歳になり、75歳くらいまでに元気に動ける時間を大切にしながら、計画的に資産を活用しようと考えています。

先日、娘と孫と外食を楽しみ、誕生日プレゼントを一緒に選びました。お金の不安なくそんな時間を過ごせることこそ、積み上げてきた資産の「利益」なのだと感じます。

ECPは一度作って終わりではなく、環境に合わせて更新し続ける経営方針です。資産を「増やす」「守る」そして「使う」。今日も我が家のECPに従って、無理なく楽しみながら年金生活を送っています。


最後まで読んでいただき、ありがとうございます。